Atur gaji Rp5–10 juta dengan metode 50/30/20 agar kebutuhan, keinginan, dan tujuan finansial keluarga tetap seimbang.
BARISAN.CO – Menikah berarti menyatukan kehidupan, termasuk cara mengelola pendapatan dan pengeluaran keluarga. Banyak pasangan menghadapi masalah ketika gaji habis sebelum kebutuhan bulanan selesai.
Kondisi tersebut sering muncul karena keluarga belum memiliki sistem pengelolaan uang yang jelas. Padahal, keluarga dengan penghasilan terbatas tetap dapat membangun keuangan yang sehat.
Pasangan dengan penghasilan Rp5 juta membutuhkan pengaturan berbeda dari pasangan berpenghasilan Rp10 juta. Namun, keduanya tetap dapat menggunakan prinsip anggaran yang sama.
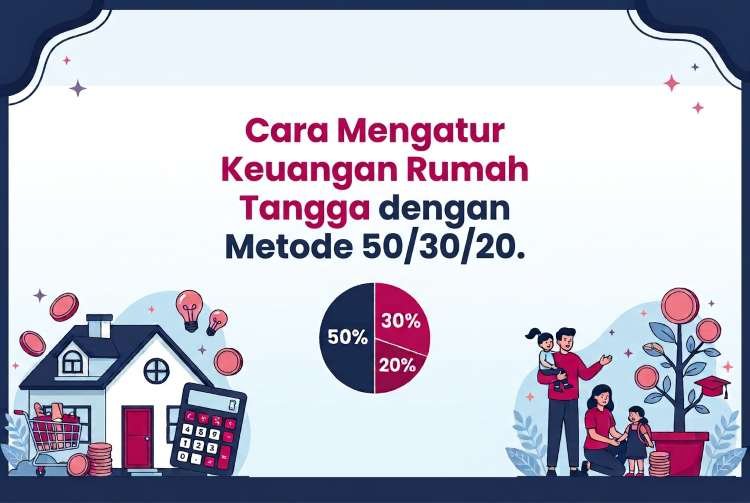
Salah satu metode sederhana yang dapat membantu adalah metode 50/30/20. Metode ini membagi pendapatan bersih menjadi tiga kelompok utama berdasarkan prioritas keuangan.
Konsep tersebut membantu keluarga menentukan batas pengeluaran sejak awal bulan. Dengan begitu, setiap rupiah memiliki tujuan sebelum keluarga membelanjakannya.
Metode 50/30/20 juga membantu pasangan menghindari kebiasaan menghabiskan seluruh gaji. Sistem ini memberi ruang untuk kebutuhan, hiburan, serta tujuan finansial.
Namun, keluarga tidak perlu menerapkan pembagian tersebut secara kaku. Kondisi tempat tinggal, jumlah anggota keluarga, utang, dan kebutuhan khusus dapat mengubah proporsinya.
Karena itu, pasangan perlu memahami prinsipnya sebelum mengikuti persentasenya. Prinsip terpentingnya adalah membagi uang berdasarkan kebutuhan dan tujuan secara sadar.
Apa Itu Metode 50/30/20?
Metode 50/30/20 membagi pendapatan bersih ke dalam tiga kelompok pengeluaran. Kelompok tersebut mencakup kebutuhan pokok, keinginan, serta tabungan dan tujuan finansial.
Angka 50 persen mewakili kebutuhan utama keluarga setiap bulan. Angka 30 persen mencakup pengeluaran yang meningkatkan kenyamanan dan kualitas hidup.
Sementara itu, 20 persen diarahkan untuk tabungan, investasi, serta tujuan finansial jangka panjang. Pembagian tersebut membuat keluarga tidak hanya fokus memenuhi kebutuhan saat ini.
Konsep 50/30/20 banyak dikenal melalui buku All Your Worth karya Elizabeth Warren dan Amelia Warren Tyagi. Konsep tersebut kemudian berkembang sebagai kerangka sederhana untuk mengelola anggaran pribadi.
Metode ini tidak mengharuskan keluarga mencatat setiap pembelian secara rumit. Pasangan cukup memahami kelompok pengeluaran dan menetapkan batas untuk setiap kategori.
Meski sederhana, metode tersebut membutuhkan disiplin dalam penerapannya. Keluarga juga perlu mengevaluasi anggaran ketika pendapatan atau kebutuhan berubah.
Memahami Pos 50 Persen untuk Kebutuhan
Pos pertama mencakup kebutuhan yang harus keluarga penuhi setiap bulan. Pengeluaran ini biasanya berkaitan langsung dengan kehidupan sehari-hari.
Contohnya meliputi makanan, listrik, air, tempat tinggal, transportasi, dan komunikasi. Keluarga juga dapat memasukkan biaya pendidikan dan kebutuhan kesehatan ke dalam kelompok ini.
Cicilan rumah dapat masuk kategori kebutuhan apabila keluarga membutuhkannya sebagai tempat tinggal. Namun, keluarga tetap perlu memperhatikan jumlah cicilan terhadap pendapatan.
Semakin besar cicilan, semakin kecil ruang keluarga untuk kebutuhan lainnya. Karena itu, pasangan perlu menetapkan batas cicilan sebelum mengambil kewajiban baru.
Belanja kebutuhan pokok juga membutuhkan perencanaan yang teratur. Tanpa daftar belanja, keluarga sering membeli barang tambahan yang sebenarnya tidak mendesak.
Pasangan dapat membuat daftar menu sebelum berbelanja kebutuhan dapur. Cara tersebut membantu keluarga mengontrol pengeluaran makanan selama satu bulan.
Transportasi juga perlu mendapatkan perhatian khusus. Biaya bensin, parkir, transportasi umum, dan perawatan kendaraan dapat menghabiskan anggaran secara perlahan.
Keluarga dapat membandingkan beberapa pilihan transportasi berdasarkan biaya bulanannya. Perbandingan tersebut membantu pasangan menemukan pilihan yang lebih sesuai dengan anggaran.
Memahami Pos 30 Persen untuk Keinginan
Pos 30 persen mencakup pengeluaran yang tidak bersifat wajib. Kategori ini membuat keluarga tetap dapat menikmati hasil kerja tanpa mengganggu kebutuhan utama.
Contohnya mencakup makan di restoran, hiburan, hobi, pakaian, dan perjalanan. Langganan layanan hiburan digital juga dapat masuk ke kelompok ini.
Keinginan sebenarnya tidak menjadi masalah dalam pengelolaan keuangan. Masalah muncul ketika keinginan mengambil uang yang seharusnya memenuhi kebutuhan.
Karena itu, keluarga perlu menetapkan batas sebelum menggunakan uang untuk hiburan. Anggaran yang jelas membuat pasangan dapat menikmati waktu bersama tanpa rasa bersalah.
Keluarga juga tidak harus menghabiskan seluruh anggaran 30 persen. Sisa anggaran dapat keluarga alihkan untuk tabungan atau tujuan finansial.
Pasangan dapat membuat daftar hiburan yang mereka sukai. Setelah itu, mereka dapat memilih kegiatan berdasarkan anggaran yang tersedia.
Misalnya, keluarga dapat menjadwalkan makan di luar dua kali setiap bulan. Kegiatan sederhana tersebut tetap memberi ruang rekreasi tanpa mengganggu kebutuhan utama.
Kebiasaan tersebut membuat gaya hidup mengikuti kemampuan finansial. Prinsip ini membantu keluarga menghindari peningkatan gaya hidup setiap kali pendapatan bertambah.
Memahami Pos 20 Persen untuk Masa Depan
Pos 20 persen berfungsi untuk membangun keamanan dan tujuan finansial keluarga. Keluarga dapat menggunakannya untuk dana darurat, investasi, atau target keuangan tertentu.
Dana darurat sebaiknya menjadi salah satu prioritas awal keluarga. Dana tersebut membantu keluarga menghadapi kehilangan pendapatan atau pengeluaran mendadak.
Setelah dana darurat mencukupi, keluarga dapat meningkatkan alokasi untuk investasi. Pilihan instrumen harus mengikuti tujuan, jangka waktu, dan profil risiko masing-masing.
Keluarga dapat mempelajari berbagai instrumen sebelum menempatkan uang. Jangan memilih investasi hanya berdasarkan ajakan teman atau tren media sosial.
Pasangan juga dapat menggunakan sebagian dana untuk melunasi utang. Pelunasan utang berbunga tinggi dapat membantu mengurangi beban keuangan pada masa depan.
Setiap keluarga memiliki kondisi yang berbeda. Karena itu, komposisi pos 20 persen dapat berubah sesuai prioritas finansial keluarga.
Simulasi Gaji Rp5 Juta
Keluarga dengan pendapatan bersih Rp5 juta dapat menggunakan metode tersebut sebagai titik awal. Pembagian sederhana menghasilkan Rp2,5 juta untuk kebutuhan pokok.
Kemudian, keluarga menyediakan Rp1,5 juta untuk keinginan dan gaya hidup. Sisa Rp1 juta dapat digunakan untuk tabungan dan tujuan finansial.
Pos Keuangan Persentase Gaji Rp5 Juta Kebutuhan pokok 50% Rp2.500.000 Keinginan 30% Rp1.500.000 Tabungan dan tujuan finansial 20% Rp1.000.000
Keluarga dapat membagi Rp2,5 juta berdasarkan kebutuhan nyata setiap bulan. Misalnya, pasangan dapat menentukan batas makanan, tempat tinggal, transportasi, dan tagihan.
Jika biaya tempat tinggal sudah mencapai angka tinggi, keluarga perlu menyesuaikan pos lainnya. Jangan memaksakan persentase ketika kondisi kebutuhan memang membutuhkan perubahan.
Rp1 juta pada pos finansial dapat keluarga gunakan untuk membangun dana darurat. Setelah dana tersebut mencukupi, pasangan dapat mengarahkannya menuju tujuan berikutnya.
Keluarga juga dapat membagi Rp1 juta menjadi beberapa tujuan. Misalnya, sebagian masuk tabungan dan sebagian lainnya menuju investasi sesuai kemampuan.
Simulasi Gaji Rp10 Juta
Keluarga dengan pendapatan bersih Rp10 juta memiliki ruang anggaran lebih besar. Dengan metode 50/30/20, kebutuhan mendapatkan Rp5 juta setiap bulan.
Pos keinginan mendapatkan Rp3 juta, sedangkan tujuan finansial mendapatkan Rp2 juta. Pembagian tersebut memberikan gambaran sederhana tentang batas pengeluaran keluarga.
Pos Keuangan Persentase Gaji Rp10 Juta Kebutuhan pokok 50% Rp5.000.000 Keinginan 30% Rp3.000.000 Tabungan dan tujuan finansial 20% Rp2.000.000
Keluarga tidak wajib menghabiskan Rp3 juta untuk keinginan. Jika kebutuhan hiburan hanya membutuhkan Rp2 juta, sisa Rp1 juta dapat masuk tabungan.
Pendapatan yang lebih tinggi juga tidak otomatis membuat kondisi keuangan lebih sehat. Gaya hidup yang meningkat dapat menghabiskan tambahan pendapatan dengan cepat.
Karena itu, pasangan perlu mempertahankan batas pengeluaran meskipun penghasilan bertambah. Tambahan pendapatan sebaiknya juga meningkatkan keamanan finansial keluarga.
Langkah Pertama: Hitung Pendapatan Bersih
Mulailah dengan menghitung seluruh pendapatan bersih yang benar-benar masuk ke rekening. Gunakan pendapatan setelah pajak, iuran, dan potongan rutin lainnya.
Jika kedua pasangan bekerja, mereka dapat membicarakan cara menggabungkan pendapatan. Pasangan juga dapat menggunakan sistem rekening bersama sesuai kesepakatan.
Jangan menggunakan angka gaji kotor sebagai dasar anggaran bulanan. Pendapatan bersih memberikan gambaran lebih akurat mengenai uang yang dapat keluarga gunakan.
Catat pendapatan yang sifatnya tetap terlebih dahulu. Setelah itu, pisahkan pendapatan tambahan yang tidak selalu muncul setiap bulan.
Pendapatan tambahan sebaiknya tidak langsung keluarga masukkan sebagai pendapatan rutin. Cara tersebut membantu anggaran tetap aman ketika pemasukan tambahan berhenti.
Langkah Kedua: Catat Semua Pengeluaran
Setelah menghitung pendapatan, keluarga perlu mencatat pengeluaran selama satu bulan. Catatan tersebut membantu pasangan menemukan pola pengeluaran yang sering tidak mereka sadari.
Gunakan aplikasi pencatat keuangan, spreadsheet, atau catatan sederhana. Pilih alat yang mudah digunakan oleh kedua pasangan secara konsisten.
Catat pengeluaran kecil sekalipun karena jumlah kecil dapat terkumpul menjadi besar. Pembelian minuman, makanan ringan, dan biaya perjalanan dapat memengaruhi anggaran.
Pisahkan pengeluaran berdasarkan kategori agar pasangan mudah melakukan evaluasi. Kategori tersebut dapat mengikuti kelompok kebutuhan, keinginan, dan tujuan finansial.
Jangan menggunakan catatan untuk saling menyalahkan. Gunakan data tersebut sebagai dasar pembicaraan mengenai kebiasaan keuangan keluarga.
Langkah Ketiga: Sisihkan Tabungan di Awal
Banyak keluarga menabung dari sisa uang setelah semua kebutuhan selesai. Strategi tersebut sering gagal karena keluarga biasanya sudah menghabiskan sebagian besar pendapatan.
Gunakan prinsip membayar diri sendiri terlebih dahulu. Artinya, keluarga menyisihkan dana untuk tujuan finansial segera setelah menerima pendapatan.
Jika pendapatan keluarga mencapai Rp5 juta, target awal dapat mencapai Rp1 juta. Jika pendapatan mencapai Rp10 juta, target awal dapat mencapai Rp2 juta.
Gunakan rekening terpisah untuk dana tujuan finansial. Pemisahan rekening membuat keluarga lebih sulit menggunakan uang tersebut secara spontan.
Keluarga juga dapat menggunakan transfer otomatis setelah tanggal gajian. Cara tersebut mengurangi keputusan manual dan membantu membangun kebiasaan konsisten.
Langkah Keempat: Bangun Dana Darurat
Dana darurat memberikan perlindungan ketika keluarga menghadapi pengeluaran yang tidak terduga. Contohnya termasuk kehilangan pekerjaan, kebutuhan medis, atau perbaikan kendaraan.
Jumlah dana darurat sebaiknya mengikuti kondisi dan jumlah tanggungan keluarga. Semakin besar tanggungan, semakin besar kebutuhan perlindungan finansial.
Keluarga dapat menentukan target berdasarkan beberapa bulan pengeluaran penting. Setelah menentukan target, pasangan dapat menyetor dana secara rutin setiap bulan.
Simpan dana darurat pada tempat yang mudah keluarga akses. Namun, pisahkan dana tersebut dari rekening transaksi harian.
Jangan menggunakan dana darurat untuk liburan atau belanja rutin. Gunakan dana tersebut hanya ketika kebutuhan benar-benar membutuhkan cadangan keuangan.
Langkah Kelima: Kendalikan Cicilan
Cicilan dapat mengurangi ruang keluarga untuk kebutuhan lain. Karena itu, pasangan perlu menghitung total kewajiban sebelum mengambil utang baru.
Perhatikan cicilan rumah, kendaraan, kartu kredit, dan layanan kredit digital. Catat tanggal pembayaran agar keluarga tidak melewatkan kewajiban.
Utang konsumtif membutuhkan perhatian khusus karena biasanya tidak menghasilkan aset produktif. Keluarga dapat memprioritaskan pelunasan utang dengan biaya bunga tinggi.
Jangan mengambil cicilan hanya karena lembaga pembiayaan menawarkan batas kredit besar. Kemampuan membayar harus menjadi pertimbangan utama sebelum mengambil kewajiban.
Pasangan juga perlu membicarakan setiap keputusan utang. Keterbukaan dapat mencegah masalah ketika salah satu pasangan memiliki kewajiban yang tidak diketahui.
Langkah Keenam: Kurangi Kebocoran Anggaran
Kebocoran anggaran sering muncul dari transaksi kecil yang berulang. Pengeluaran tersebut terlihat sederhana, tetapi jumlah bulanannya dapat menjadi signifikan.
Periksa langganan digital yang jarang digunakan. Hentikan layanan yang tidak memberikan manfaat sebanding dengan biaya bulanannya.
Perhatikan juga frekuensi pesan makanan melalui aplikasi. Keluarga dapat menetapkan batas mingguan untuk menjaga pengeluaran tetap terkendali.
Kebiasaan belanja impulsif juga perlu mendapatkan perhatian. Berikan waktu sebelum membeli barang yang tidak termasuk kebutuhan utama.
Pasangan dapat menggunakan aturan menunggu sebelum melakukan pembelian besar. Cara tersebut memberi kesempatan untuk mengevaluasi kebutuhan secara lebih rasional.
Langkah Ketujuh: Tetapkan Tujuan Keuangan
Anggaran akan lebih mudah dijalankan ketika keluarga memiliki tujuan yang jelas. Tujuan tersebut dapat berupa rumah, pendidikan anak, kendaraan, atau persiapan pensiun.
Tuliskan setiap tujuan beserta target nominalnya. Tentukan juga batas waktu agar keluarga dapat menghitung kebutuhan tabungan bulanan.
Misalnya, keluarga ingin mengumpulkan uang muka rumah dalam lima tahun. Mereka kemudian dapat menentukan jumlah dana yang perlu disiapkan setiap bulan.
Tujuan yang jelas membantu pasangan menentukan prioritas pengeluaran. Pasangan juga dapat menolak pengeluaran tertentu karena memiliki target yang lebih penting.
Buat tujuan jangka pendek, menengah, dan panjang. Pembagian tersebut membantu keluarga menjaga keseimbangan antara kebutuhan sekarang dan rencana masa depan.
Bagaimana Jika Pengeluaran Melebihi 50 Persen?
Tidak semua keluarga dapat memenuhi kebutuhan hanya dengan 50 persen pendapatan. Kondisi tersebut dapat terjadi ketika keluarga tinggal di kota dengan biaya hidup tinggi.
Pasangan tidak perlu memaksakan angka 50 persen secara langsung. Gunakan angka tersebut sebagai target yang dapat dicapai secara bertahap.
Pertama, identifikasi kebutuhan yang paling besar. Biasanya, tempat tinggal, makanan, transportasi, dan cicilan menjadi kelompok utama.
Setelah menemukan pengeluaran terbesar, cari alternatif yang lebih terjangkau. Perubahan kecil pada beberapa kategori dapat memberikan ruang anggaran yang cukup.
Keluarga juga dapat meningkatkan pendapatan apabila pengurangan pengeluaran sudah terbatas. Pendapatan tambahan dapat membantu keluarga mencapai target anggaran secara lebih realistis.
Bagaimana Jika Pos Keinginan Terlalu Besar?
Pos keinginan sering berkembang mengikuti peningkatan pendapatan. Ketika gaji naik, keluarga dapat merasa memiliki alasan untuk meningkatkan gaya hidup.
Kondisi tersebut dapat menghambat pertumbuhan tabungan. Karena itu, pasangan perlu menetapkan batas gaya hidup sejak awal.
Gunakan sebagian kenaikan pendapatan untuk meningkatkan tabungan. Cara tersebut membuat kondisi finansial berkembang bersama peningkatan penghasilan.
Keluarga tetap dapat menikmati hiburan dan rekreasi. Kuncinya terletak pada batas pengeluaran yang sudah pasangan sepakati.
Jangan menganggap penghematan sebagai larangan menikmati hidup. Anggaran justru membantu keluarga menikmati uang tanpa mengorbankan kebutuhan masa depan.
Cara Membagi Keuangan Bersama Pasangan
Pasangan perlu membicarakan keuangan secara rutin. Pembicaraan tersebut sebaiknya mencakup pendapatan, pengeluaran, utang, tabungan, dan tujuan bersama.
Jangan menunggu masalah muncul sebelum membahas kondisi keuangan. Jadwalkan evaluasi keuangan setidaknya sekali setiap bulan.
Gunakan angka nyata ketika melakukan pembahasan. Data pengeluaran membuat percakapan lebih objektif dan mengurangi kesalahpahaman.
Pasangan juga dapat membagi tanggung jawab pengelolaan keuangan. Salah satu pasangan dapat mencatat transaksi, sementara pasangan lain memantau tujuan tabungan.
Pembagian tersebut harus tetap memberikan akses informasi kepada kedua pihak. Keterbukaan menjadi dasar penting dalam membangun kepercayaan finansial keluarga.
Kapan Metode 50/30/20 Perlu Diubah?
Metode 50/30/20 merupakan kerangka, bukan aturan mutlak. Keluarga dapat mengubah persentasenya sesuai kondisi dan prioritas masing-masing.
Keluarga dengan utang besar mungkin perlu meningkatkan alokasi untuk pelunasan. Keluarga dengan kebutuhan medis tinggi juga dapat membutuhkan porsi kebutuhan lebih besar.
Pasangan yang sedang mengejar tujuan tertentu dapat meningkatkan porsi tabungan. Sebaliknya, keluarga dengan pendapatan tidak stabil perlu menjaga dana cadangan lebih besar.
Evaluasi pembagian anggaran setiap beberapa bulan. Perubahan pendapatan, pekerjaan, tempat tinggal, dan jumlah anggota keluarga dapat memengaruhi kebutuhan.
Jangan menganggap perubahan persentase sebagai kegagalan. Fleksibilitas justru membantu metode tetap relevan dengan kondisi kehidupan keluarga.
Kesalahan yang Perlu Dihindari
Kesalahan pertama adalah menggunakan gaji kotor sebagai dasar pembagian. Gunakan pendapatan bersih agar angka anggaran sesuai dengan uang yang tersedia.
Kesalahan kedua adalah menabung hanya ketika memiliki sisa uang. Jadikan tabungan sebagai bagian utama anggaran sejak awal bulan.
Kesalahan ketiga adalah menganggap semua pengeluaran sebagai kebutuhan. Bedakan kebutuhan nyata dari keinginan yang dapat keluarga tunda.
Kesalahan berikutnya adalah mengabaikan utang. Catat seluruh kewajiban agar keluarga mengetahui jumlah pembayaran dan biaya yang harus ditanggung.
Kesalahan lainnya adalah tidak melakukan evaluasi. Anggaran yang tidak pernah diperiksa dapat kehilangan relevansi ketika kondisi keluarga berubah.
Tips Agar Metode 50/30/20 Berjalan Konsisten
Mulailah dengan sistem sederhana yang dapat keluarga jalankan setiap bulan. Jangan membuat aturan terlalu rumit karena pasangan dapat kesulitan mempertahankannya.
Gunakan rekening berbeda untuk kebutuhan dan tujuan finansial. Sistem tersebut membantu keluarga melihat batas uang yang tersedia secara lebih jelas.
Tetapkan tanggal evaluasi yang sama setiap bulan. Misalnya, pasangan dapat membahas keuangan pada akhir pekan terakhir setiap bulan.
Rayakan kemajuan kecil ketika keluarga mencapai target. Penghargaan sederhana dapat membantu menjaga motivasi tanpa menambah beban finansial.
Jadikan metode ini sebagai kebiasaan keluarga, bukan sekadar tantangan satu bulan. Konsistensi memberikan dampak lebih besar daripada penerapan sempurna dalam waktu singkat.
Kesimpulan
Metode 50/30/20 memberikan kerangka sederhana untuk mengatur pendapatan rumah tangga. Keluarga dapat membagi pendapatan menjadi kebutuhan, keinginan, serta tujuan finansial.
Untuk gaji Rp5 juta, pembagian awalnya menghasilkan Rp2,5 juta, Rp1,5 juta, dan Rp1 juta. Untuk gaji Rp10 juta, pembagiannya menjadi Rp5 juta, Rp3 juta, dan Rp2 juta.
Angka tersebut dapat berubah mengikuti kondisi keluarga. Pasangan perlu menyesuaikan anggaran berdasarkan tempat tinggal, jumlah tanggungan, utang, dan tujuan keuangan.
Prioritaskan kebutuhan utama sebelum meningkatkan gaya hidup. Setelah itu, bangun dana darurat dan lanjutkan dengan tujuan finansial berikutnya.
Kunci keberhasilan metode ini terletak pada konsistensi dan komunikasi. Pasangan yang terbuka mengenai uang dapat membuat keputusan berdasarkan kondisi nyata keluarga.
Jangan menunggu pendapatan besar untuk mulai mengatur keuangan. Mulailah dari pendapatan yang tersedia dan bangun kebiasaan finansial secara bertahap.
Dengan sistem yang jelas, keluarga dapat mengetahui arah setiap rupiah yang mereka terima. Metode 50/30/20 dapat menjadi titik awal untuk membangun keuangan rumah tangga yang lebih terencana.